
9 059 milliards d’euros. C’est le montant total du patrimoine que les Français vont se transmettre d’ici à 2040. Un chiffre vertigineux, mis en lumière par la Fondation Jean Jaurès en novembre 2024, et qui dépasse de loin la dette publique française. Cette vague historique de transmissions, baptisée « la grande transmission », est déjà en cours. Et elle pose une question urgente pour chaque famille : êtes-vous prêt ?

La « grande transmission » désigne le transfert massif de patrimoine qui va s’opérer entre la génération du baby-boom (les Français nés entre 1946 et 1964) et leurs enfants, au fur et à mesure de leur vieillissement et de leur disparition.
Ce phénomène n’est pas nouveau. Mais son ampleur l’est. En quelques décennies, cette génération a accumulé un patrimoine colossal, porté notamment par la forte hausse de l’immobilier. Ce capital, détenu aujourd’hui par les plus de 60 et 70 ans, va progressivement changer de mains.
9 059 milliards d’euros vont être transmis entre 2025 et 2040. Source : Fondation Jean Jaurès, novembre 2024 – rapport « Face à la grande transmission »
Ce chiffre représente chaque année une manne de 677 milliards d’euros en flux successoraux, contre 464 milliards en 2025, soit une progression de près de 50 % en 15 ans. Source : Crédit Agricole Études Économiques, mars 2026
Pour comprendre la concentration du problème :
Et côté démographique, la courbe est claire :
Ce n’est pas une statistique abstraite. C’est une réalité qui touche aujourd’hui des centaines de milliers de familles françaises chaque année, avec des conséquences directes sur la gestion de leur patrimoine.
Si la grande transmission est un phénomène mondial, la France occupe une position singulière sur la question fiscale.
0,7 % du PIB : c’est ce que représentent les droits de succession et de donation en France, contre 0,2 % en moyenne pour les autres pays européens. La France taxe donc les transmissions 3,5 fois plus que ses voisins. Source : OCDE, iFRAP
Et selon les données d’Eurostat, la France a perçu 44,5 % du montant total de l’impôt sur les successions collecté par l’ensemble des pays de l’Union Européenne. À elle seule. Alors qu’elle représente moins de 15 % de la population européenne.
Pour comparaison :
Ce paradoxe mérite d’être compris : en France, près de 90 % des successions en ligne directe échappent à l’impôt grâce aux abattements. Mais pour les autres, ceux qui ont un patrimoine plus important ou une famille recomposée, la facture peut être très lourde.
Anticiper sa transmission ne signifie pas se démunir. Cela signifie organiser le transfert de son patrimoine dans de bonnes conditions, fiscalement et familialement. Voici les principaux leviers disponibles en 2026.
Vous pouvez donner de votre vivant à chacun de vos enfants jusqu’à 100 000 euros par parent et par enfant, tous les 15 ans, totalement exonérés de droits. Un couple peut donc transmettre jusqu’à 200 000 euros par enfant sans aucun impôt.
Et cet abattement est rechargeable : si vous avez fait une donation en 2015, votre « compteur » s’est remis à zéro en 2030. L’anticipation permet donc de multiplier les transmissions en franchise d’impôt sur une vie.
À cela s’ajoute :
La donation-partage est un acte notarié qui permet de distribuer une partie de votre patrimoine à vos enfants de votre vivant, en les associant tous à la décision. C’est l’outil clé pour :
Pour les chefs d’entreprise, la donation-partage avec réserve d’usufruit est particulièrement intéressante : vous transmettez la nue-propriété de vos parts ou de votre immobilier, tout en conservant les revenus et les droits de vote jusqu’à votre décès.
Transmettre la nue-propriété d’un bien tout en en gardant l’usufruit permet de réduire l’assiette taxable : seule la valeur de la nue-propriété est soumise aux droits de donation, calculée selon un barème fiscal tenant compte de l’âge de l’usufruitier.
Exemple : à 60 ans, la nue-propriété représente 50 % de la valeur totale du bien. Vous transmettez 200 000 euros de valeur en ne payant des droits que sur 100 000 euros.
L’assurance-vie reste l’un des outils de transmission les plus puissants du droit français. Les capitaux transmis au décès bénéficient d’une fiscalité très favorable, notamment pour les versements effectués avant 70 ans : 152 500 euros par bénéficiaire exonérés, puis une taxation à 20 % jusqu’à 700 000 euros et 31,25 % au-delà. Ces abattements sont distincts et cumulables avec ceux des droits de succession classiques. Notez aussi que les bénéficiaires peuvent être des personnes non héritières légalement ou directement (exemple : partenaire de PACS, enfant du conjoint, petits-enfants, neveu/nièce).
C’est le sujet que beaucoup de conseillers patrimoniaux hésitent à aborder, mais qu’il serait imprudent d’ignorer.
À l’approche des élections présidentielles de 2027, et dans un contexte de finances publiques françaises particulièrement dégradées, la question de la fiscalité sur les successions et donations pourrait s’inviter dans le débat public.
Le rapport de la Fondation Jean Jaurès de novembre 2024 a remis le sujet sur la table avec une proposition explicite : réformer « l’impôt sur les grandes successions » pour dégager de nouvelles ressources. Ce rapport a connu un regain d’intérêt en 2025 et 2026 à mesure que le contexte budgétaire s’est tendu.
Le scénario d’une réforme peut prendre plusieurs formes :
Aucune réforme n’est décidée à ce jour. Mais le niveau d’attention politique sur ce sujet est inédit depuis 15 ans. Et dans le domaine patrimonial, le principe est simple : les dispositifs qui existent aujourd’hui sont ceux que vous pouvez utiliser aujourd’hui.
Prenons un exemple simple : Un parent de 65 ans possède un patrimoine immobilier et financier cumulé de 800 000 euros et a deux enfants.
Il anticipe avec une donation aujourd'hui. Il donne 100 000 euros à chaque enfant maintenant (exonéré). Dans 15 ans, s'il est encore en vie, il peut redonner 100 000 euros supplémentaires à chacun (toujours exonéré). Le patrimoine transmis sans impôt atteint 400 000 euros au total. Les droits de succession résiduel sont considérablement réduits.
C’est le terme utilisé par la Fondation Jean Jaurès pour désigner le transfert massif de patrimoine qui va s’opérer entre la génération du baby-boom et ses héritiers d’ici 2040. Le montant estimé est de 9 059 milliards d’euros sur la période 2025-2040.
Oui. Un couple peut donc transmettre jusqu’à 200 000 euros à chaque enfant sans aucun droit de donation. Et cet abattement se recharge tous les 15 ans, ce qui permet d’organiser des transmissions successives.
Une donation simple est un transfert de bien ou d’argent à un ou plusieurs bénéficiaires. Une donation-partage est un acte notarié qui organise le partage entre tous les enfants en même temps, avec leur accord. Elle présente l’avantage de figer la valeur des biens au jour de la donation et de sécuriser l’équilibre du partage pour éviter les conflits après le décès.
Aucune réforme n’est adoptée à ce stade. Mais la combinaison d’un contexte budgétaire dégradé, de l’ampleur de la grande transmission et de l’approche des élections présidentielles de 2027 crée un environnement où le sujet pourrait revenir dans le débat. S’appuyer sur les règles actuelles reste la démarche la plus prudente.
Pas nécessairement si vous avez des héritiers en ligne directe. En France, 84 % des successions en ligne directe ne donnent lieu à aucun impôt grâce aux abattements. Mais une bonne organisation évite aussi les problèmes pratiques : indivision entre héritiers, liquidités insuffisantes pour payer les droits, conflits familiaux autour du partage. La transmission se prépare quelle que soit la taille du patrimoine.
Un CGP indépendant (certifié CIF) analyse votre situation dans sa globalité : patrimoine, objectifs, situation familiale, horizon de temps. Il peut proposer une stratégie combinant donation, assurance-vie, démembrement et structuration juridique, avec un chiffrage concret des économies réalisables. Beaucoup de familles découvrent trop tard que quelques actes simples réalisés quelques années plus tôt auraient changé considérablement leur situation.
En cas de rachat, la fiscalité est identique à celle de l’assurance-vie :
En cas de transmission :
Cette conservation de l’historique constitue un avantage stratégique majeur.
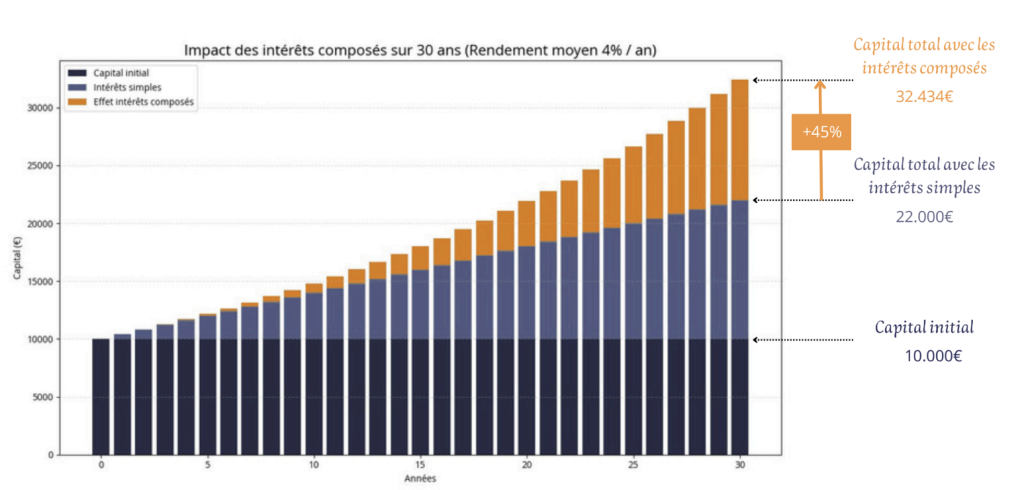
Plus l’horizon est long, plus l’effet de capitalisation joue un rôle déterminant.
Le contrat de capitalisation permet d’investir dans une logique long terme tout en conservant une
grande souplesse juridique.
Il est particulièrement adapté :
La pertinence dépend toujours :
La grande transmission est une réalité démographique et fiscale que personne ne peut ignorer. La question n’est pas de savoir si votre patrimoine sera un jour transmis. Elle est de savoir dans quelles conditions il le sera.
Chez Renou Patrimoine, cabinet de gestion de patrimoine, nous accompagnons les particuliers, chefs d’entreprise et professions libérales dans l’organisation de leur transmission. Notre approche est indépendante et personnalisée : pas de produit maison à vendre, uniquement l’analyse de votre situation et les recommandations adaptées à vos objectifs.
Nous intervenons en présentiel en Corse (cabinet à Bastia) et par téléphone ou visioconférence partout en France
Notre cabinet s’adresse aux particuliers et professionnels souhaitant une solution personnalisée. Premier rendez-vous offert et sans engagement
Céline Renou est conseillère en gestion de patrimoine indépendante, titulaire des certifications CIF (ANACOFI), IAS et IOBSP, enregistrée à l’ORIAS sous le numéro 26004028. Les informations contenues dans cet article sont de nature générale et ne constituent pas un conseil personnalisé. Les chiffres cités sont issus de sources tierces mentionnées dans le texte et peuvent évoluer.